سلامت مالی در پنج نکته
سود، نقدینگی نیست: شرکت با سود دفتری بالا هم ممکن است به خاطر کمبود نقد زمین بخورد.
مراقب تله رشد باشید: رشد سریع میتواند سرمایه در گردش را ببلعد و باند پرواز را کوتاه کند.
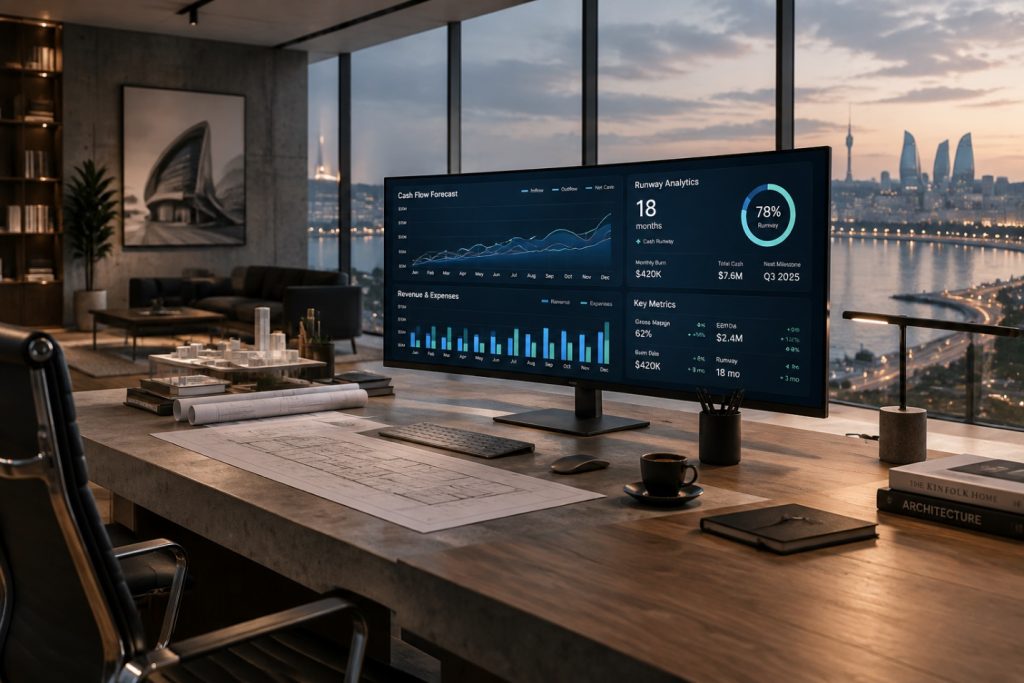
پنل فرماندهی پنجشاخصه: باند پرواز، کیفیت سود، چرخه تبدیل پول، نسبت آنی و ارزش افزوده انسانی.
شاخصها را با هم بخوانید: داستان واقعی در ترکیب سیگنالهاست، نه در یک عدد تنها.
هسته و شبکه: متخصصان کلیدی را نگه دارید و بخش اجرایی را منعطف و متغیر کنید.
شرکتی که روی کاغذ سودساز بود، اما دستمزد ماه آیندهاش را نداشت
در یک صبح روزهای آخر ماه، مدیرعامل یک شرکت تولیدی متوسط نشسته بود و گزارش حسابرسی را میخواند. همهچیز سبز بود: فروش رشد کرده بود ، سود خالص مثبت بود، حسابرس هم هیچ ایرادی نگرفته بود. اما همان روز عصر، واحد مالی در گوشهای و آهسته به او خبر داد که برای پرداخت دستمزد ماه آینده باید شانه خالی کند: حساب جاری شرکت تقریباً خالی بود و هیچکدام از مشتریانی که فاکتورهایشان دهها ماه پیش صادر شده بود، بدهیشان را نداده بودند. این داستان، متأسفانه، یک استثنا نیست؛ الگوی تکرارشوندهای است که هر سال تعداد زیادی از شرکتها را با آن زمین میزند.
اما چه اتفاقی افتاده بود؟ چرا صورتی که روی کاغذ «سالم» به نظر میرسید، در واقعیت یک بنگاه در حال خفگی را پنهان کرده بود؟ جواب در یک تفکیک ساده اما فراموششده است: سود با نقدینگی فرق دارد. سود یک مفهوم حسابداری است و نقدینگی یک واقعیت فیزیکی؛ مثل فرق میان اعتبار بانکی و پول نقد در جیب. مدیریت مالی استراتژیک، دقیقاً هنر مدیریت همین تفاوت است و مهمترین ابزار آن، پنج شاخص حیاتی است که در این مقاله با هم مرورشان میکنیم: باند پرواز نقدینگی، کیفیت سود، چرخه تبدیل پول، نسبت آنی و ارزش افزوده انسانی. اگر شما هم مدیرعامل، مدیر مالی یا هر تصمیمگیری هستید که نمیخواهد «خالی بودن حساب» را آخر ماه کشف کند، این راهنما برای شما نوشته شده است. قرار نیست فقط تعریف تئوریک بشنوید؛ قرار است برای هر شاخص، آستانههای هشدار و اقدامهای عملیاتی مشخص را بدانید و بدانید که این پنج عدد، چطور با هم یک «پنل فرماندهی» میسازند که پیش از وقوع بحران، شما را از خطر باخبر میکند.
چرا سود روی کاغذ، سازمان را نجات نمیدهد؟
برای اینکه بفهمیم چرا شرکتی با سود بالا ممکن است ورشکسته شود، اول باید یک اصل حسابداری را ساده کنیم: «مبنای تعهدی» (Accrual Basis). در این روش، سود هر زمان شناسایی میشود که تعهد انجام شده باشد؛ مثلاً وقتی برای مشتری فاکتور صادر میکنید، در دفاتر شما فروش ثبت میشود و سود محاسبه میگردد. اما یک نکته ظریف وجود دارد: صدور فاکتور به معنای ورود پول به حساب نیست. مشتری ممکن است تلاش کند که این فاکتور را سال بعد بپردازد، یا اصلاً نپردازد. در نتیجه، سودی که در ترازنامه شما میبینید، ممکن است فقط یک «قول کاغذی» باشد، نه پول واقعی در جریان جریان درآمد شرکت.
حالا بگذارید این شکاف را از یک زاویه دیگر نگاه کنیم: مدیریت مالی در سطح استراتژیک، فراتر از ثبت تراکنشها است؛ وظیفه اصلی آن، «کنترل جریان اکسیژن سازمان» یعنی نقدینگی است. نقدینگی همان هوایی است که یک شرکت نفس میکشد با آن: حقوق پرداخت میکند، مواد اولیه میخرد، وام میدهد و تعهدات میپردازد. اگر این جریان، حتی برای یک یا دو ماه، کوتاه شود، حتی با سود بالا، شرکت دچار مشکلات جدی میشود: تأمینکنندگان اعتمادشان را از دست میدهند، کارکنان انگیزهشان را از دست میدهند و اولین پروژههای جدید لغو میشوند.
وظیفه اصلی مدیریت مالی، کنترل جریان اکسیژن سازمان است؛ یعنی نقدینگی.
اما خطر واقعی، جایی است که با رشد سازمان، این شکاف عمیقتر میشود. این پدیده را «تله رشد» (Growth Trap) مینامند. در فرآیند رشد سریع، نیاز به سرمایه در گردش برای تأمین هزینههای عملیاتی — مواد اولیه، حقوق، تجهیزات، انبارداری — به صورت تصاعدی افزایش مییابد. شما برای فروش بیشتر، باید هزینههای بیشتر صرف کنید و این هزینهها معمولاً «امروز» پرداخت میشوند؛ اما درآمد ناشی از آنها، «بعدتر» وارد حساب میشود. اگر نرخ وصول مطالبات از نرخ صرف هزینهها عقب بماند، سازمان دچار «خفگی نقدینگی» میشود؛ وضعیتی که در آن شرکت با وجود داشتن سود روی کاغذ، توان پرداخت حقوق یا تامینکنندگان را ندارد.
نکتهای که باید به آن توجه کرد این است که این وضعیت، دقیقاً برعکس چیزی است که مدیران تصور میکنند. بسیاری از شرکتها فکر میکنند «رشد سریع» یعنی «سلامت مالی»، اما در واقع رشد سریع بدون مدیریت نقدینگی، بزرگترین عامل فروریختن شرکتهای در حال رشد است. رشد خوبی است، اما رشدی که نقدینگیاش را نمیسازد، مثل ماشین مسابقهای است که بنزینش را دور بریزد و به سمت پیست برود؛ سرعت زیاد دارد، اما بدون سوخت، قبل از خط پایان میایستد. تفاوت میان یک شرکت در حال رشد و یک شرکت در حال فروپاشی، در توانایی مدیریت همین «تله رشد» نهفته است.
پنج شاخصی که وضعیت واقعی شرکت شما را لو میدهند
دادههای مالی خام مثل سوخت خام هستند؛ تا زمانی که به «اطلاعات تصمیمساز» تبدیل نشوند، هیچ ارزش عملیاتی ندارند. راهکار عملی، ساخت یک «پنل فرماندهی» است: مجموعهای کوچک از شاخصهای حیاتی که بهصورت منظم پایش میشوند و هر کدام دارای یک آستانه مشخص و یک پروتکل اقدام مشخص (اگر… آنگاه…) هستند. این پنج شاخص، ستون فقرات چنین پنلی هستند و در ادامه هر یک را با لحن ساده و کاربردی توضیح میدهیم.
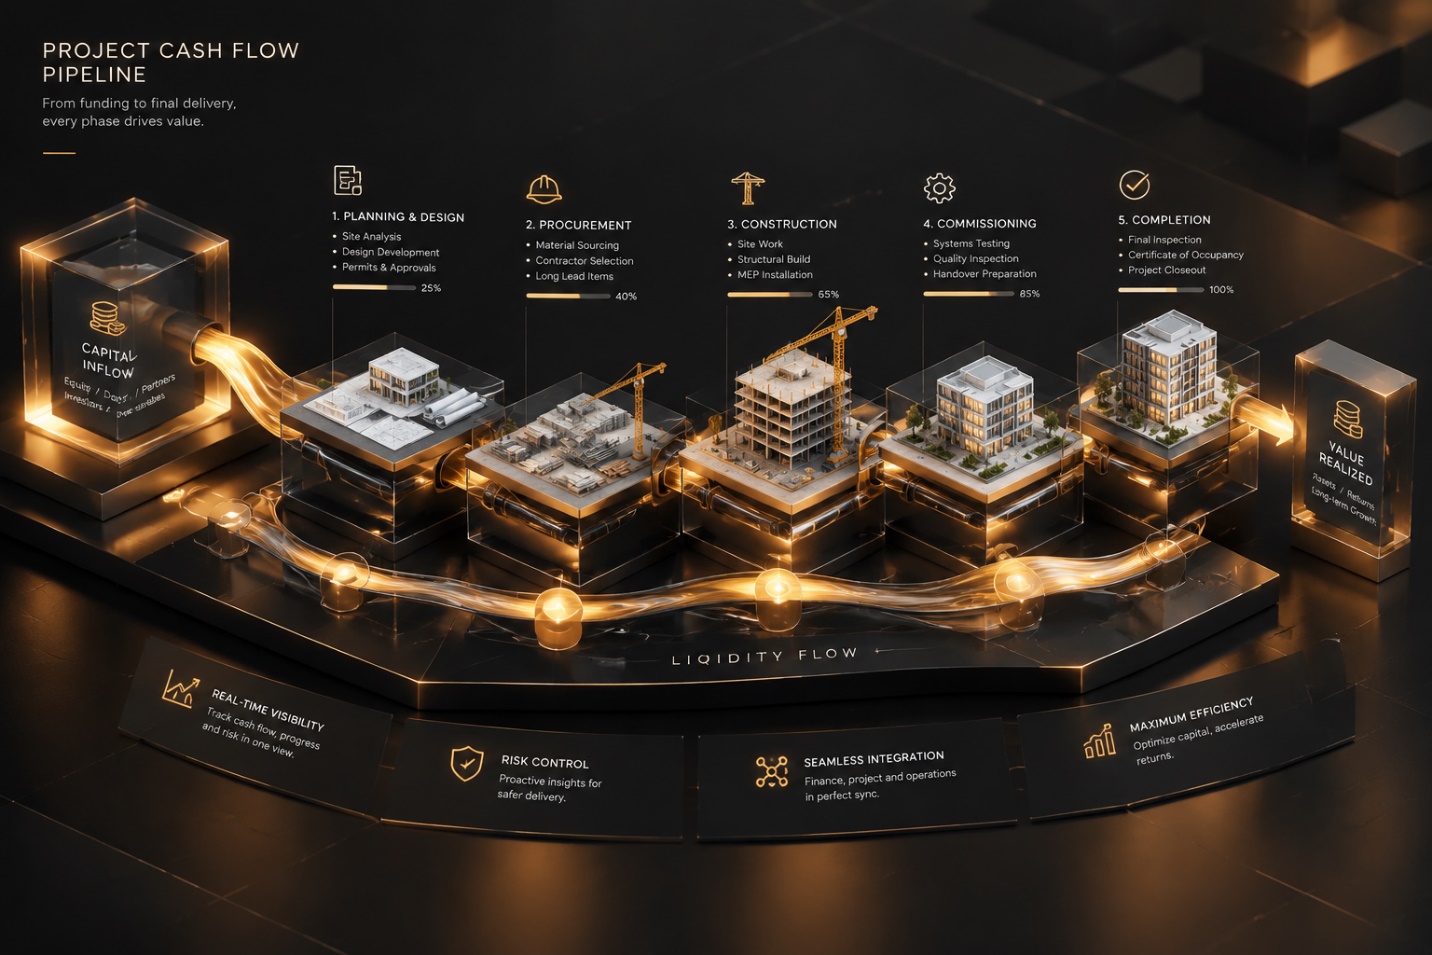
شاخص ۱: باند پرواز نقدینگی (Cash Runway)
این شاخص، سادهترین و مهمترین سؤال دنیای مالی شماست: «اگر از فردا هیچ پولی وارد حساب نشود، شرکت چند ماه دوام میآورد؟» باند پرواز، همان مدت زمانی است که میتوانید بدون درآمد، هزینههای جاری را پوشش دهید. این عدد را میتوان با تقسیم موجودی نقد و داراییهای با قابلیت تبدیل سریع بر مصرف نقد ماهانه به دست آورد.
آستانهها و اقدامها:
وضعیت سبز (بیش از ۶ ماه): پایداری عملیاتی. شما در وضعیت مناسبی هستید و میتوانید تمرکزتان را بر توسعه بازار و سرمایهگذاری در نوآوری بگذارید.
وضعیت زرد (۳ تا ۶ ماه): نیاز به انضباط مالی. زمان بازنگری در بودجههای سرمایهای (CAPEX) و توقف مخارج غیرضروری است.
وضعیت قرمز (کمتر از ۳ ماه): وضعیت اضطرار. انجماد کامل استخدامها، تمرکز ۱۰۰٪ مدیریت بر وصول مطالبات و بازنگری در مدل هزینهها.
شاخص ۲: کیفیت سود (Quality of Earnings)
این شاخص، پاسخ به یک پرسش ظریف است: «سودی که در دفترها نوشتهام، چقدر پشتوانه نقدی دارد؟» کیفیت سود را میتوان با تقسیم جریان نقد عملیاتی بر سود خالص اندازه گرفت. هرچه این نسبت به عدد ۱ نزدیکتر باشد، سود شما واقعیتر است.
آستانهها و اقدامها:
وضعیت سبز: همگامی بالای جریان نقد با سود دفتری؛ سود شما «واقعی» است.
وضعیت زرد: سود بالا اما نقدینگی پایین. اقدام: اصلاح سیاستهای اعتباری و فروش؛ یعنی سختگیرتر بودن در انتخاب مشتری و شرایط پرداخت.
وضعیت قرمز: شکاف بزرگ میان سود و نقدینگی. اقدام: بازرسی فوری قراردادهای فروش و شناسایی درآمدهای مشکوکالوصول.
شاخص ۳: چرخه تبدیل پول (Cash Conversion Cycle – CCC)
این شاخص، سرعت تبدیل داراییهای عملیاتی به نقدینگی را میسنجد. سادهتر بگوییم: از لحظهای که پول برای مواد اولیه پرداخت میکنید، چقدر طول میکشد تا از مشتری پس بگیرید؟
آستانهها و اقدامها:
وضعیت سبز (زیر ۳۰ روز): چرخش بهینه سرمایه؛ پول شما در گردش است و زنجیره مالی سالم کار میکند.
وضعیت زرد (۳۰ تا ۷۵ روز): رسوب سرمایه در انبار یا مطالبات. اقدام: مدیریت موجودی و بازنگری در شرایط پرداخت مشتریان.
وضعیت قرمز (بالای ۷۵ روز): بحران نقدینگی عملیاتی. اقدام: مهندسی مجدد زنجیره تأمین و دریافت پیشپرداختهای الزامی.
شاخص ۴: نسبت آنی (Quick Ratio)
این نسبت، توانایی سازمان را در پوشش تعهدات کوتاهمدت میسنجد — بدون فروش موجودی انبار. چرا بدون موجودی؟ چون کالای روی قفسه در بحران، معمولاً نقد نمیشود؛ نمیتوانید انبار پر از کالای فروختهنشده را بفروشید تا بدهی بانک را بپردازید.
آستانهها و اقدامها:
وضعیت سبز (بالای ۱.۲): کفایت نقدینگی؛ به هر ریال بدهی جاری، بیش از یک ریال دارایی سریعالوصول دارید.
وضعیت زرد (۰.۸ تا ۱.۲): حاشیه امنیت محدود؛ به هیچ عنوان برای رشد سریع مناسب نیست و باید با احتیاط مدیریت شود.
وضعیت قرمز (زیر ۰.۸): ریسک ناتوانی در پرداخت بدهیهای جاری. اقدام: تبدیل داراییهای غیرجاری به نقد و بازنگری در ساختار بدهیها.
شاخص ۵: ارزش افزوده انسانی (HCVA)
شاید غیرمنتظرهترین شاخص این لیست باشد، اما یکی از مهمترینهاست: بازدهی نیروی انسانی در برابر هزینههای سربار. سادهترین فرمول آن این است: «درآمد هر کارمند» تقسیم بر «هزینه کامل هر کارمند (دستمزد + مزایا + فضای کار + سربار)». نقطه سربهسر این نسبت، عدد ۱ است؛ هر عددی زیر آن یعنی هر کارمند به اندازه هزینهاش خروجی ندارد و سازمان در حال «زیر پا گذاشتن» خودش است.
آستانهها و اقدامها:
وضعیت سبز: بهرهوری مطلوب؛ هر ریالی که صرف نیروی انسانی میکنید، بیش از یک ریال درآمد بازمیگرداند.
وضعیت زرد: رشد هزینههای انسانی فراتر از رشد درآمد؛ زنگ خطر اول. هنوز بحران نیست، اما اگر واکنش ندهید، به وضعیت قرمز میرسید.
وضعیت قرمز: عدم تناسب میان هزینه و خروجی. اقدام: بازنگری در ساختار نیروهای ثابت و انتقال به مدل شبکه متخصصان متغیر — مدلی که در بخش بعد بهتفصیل درباره آن صحبت میکنیم.
نکته پایانی درباره این پنل: قدرت اصلی آن در سادگی است. پنج عدد، پنج آستانه، پنج اقدام. هر مدیرعاملی میتواند در ده دقیقه این پنل را مرور کند و درست بفهمد که وضعیت شرکت چیست و کدام جبهه نیاز به توجه فوری دارد. لازم نیست در یک اکسل ۵۰ صفحهای غرق شوید؛ فقط این پنج شاخص را منظم پایش کنید.
شاخصها را جدا نبینید؛ داستان واقعی در پیوند میان آنهاست
یکی از بزرگترین اشتباهات مدیران، نگاه کردن به این پنج شاخص بهصورت جزیرهای است. هر عدد، بهتنهایی، ممکن است خوب یا بد به نظر برسد؛ اما «داستان واقعی» سازمان، در ارتباط میان این اعداد گفته میشود. یک مدیر ارشد که این پیوندها را میفهمد، مثل پزشکی است که نه فقط تکتک آزمایشها، بلکه ترکیب آنها را میبیند.
رشد سریع + کاهش باند پرواز: وقتی فروش بالا میرود و در همان حال، باند پرواز نقدینگی کوتاهتر میشود، این یعنی رشد شما در حال «خوردن» نقدینگی است. شما در حال رشد نیستید؛ در حال سوختن هستید. در این حالت، هر قرارداد جدید که امضا میکنید، در واقع یک «تکلیف هزینه جدید» است که باید امروز پولش را بدهید، اما پولش را بعداً میگیرید. اگر این روند ادامه پیدا کند، شرکت به «خفگی نقدینگی» میرسد و آنجا است که سود روی کاغذ، دیگر هیچ کاربردی ندارد.
افزایش سود + افزایش چرخه تبدیل پول (CCC): این ترکیب، یک هشدار بسیار جدی است و متأسفانه کمدیده نمیشود. وقتی سودتان در حال رشد است اما چرخه تبدیل پول هم در حال طولانیتر شدن است، یعنی شما در حال فروش «اعتبار» هستید، نه «کالا». هر ریال فروش، در واقع یک «طلب» است که باید به آن نقد شود. اگر چرخه طولانیتر میشود، یعنی سود شما در حال تبدیل شدن به «طلب راکد» است؛ و طلب راکد، مثل یک قارچ خاموش، سرمایه شما را در حال بلعیدن است.
افزایش نسبت آنی + کاهش HCVA: این ترکیب، ظاهری «سلامت» دارد اما در واقع یک هشدار استراتژیک است. نقدینگی بالای شما یعنی داراییهای نقد و داراییهای سریعالوصول شما کافی است؛ اما کاهش ارزش افزوده انسانی، یعنی بهرهوری سازمان رو به افول است. چنین وضعیتی یعنی سازمان «در حال استراحت است، نه پیشرفت». احتمالاً هزینههای انسانی رشد کرده اما خروجی متناسب نداشته؛ یا ساختار بهگون شده که پول را «نگه میدارد» اما کار را «جلو نمیبرد».
نکته مهم این است که این پیوندها، به شما «چه چیزی باید بخرم» نمیگویند؛ اما به شما میگویند «کدام سؤال را باید بپرسم». وقتی دو شاخص همزمان سیگنال میدهند، دیگر نباید در جلسات مدیریت فقط به «یک عدد» نگاه کنید. باید بپرسید: چرا این دو همزمان حرکت کردهاند؟ جواب این سؤال، معمولاً مهمترین بینش هفتگی شماست.
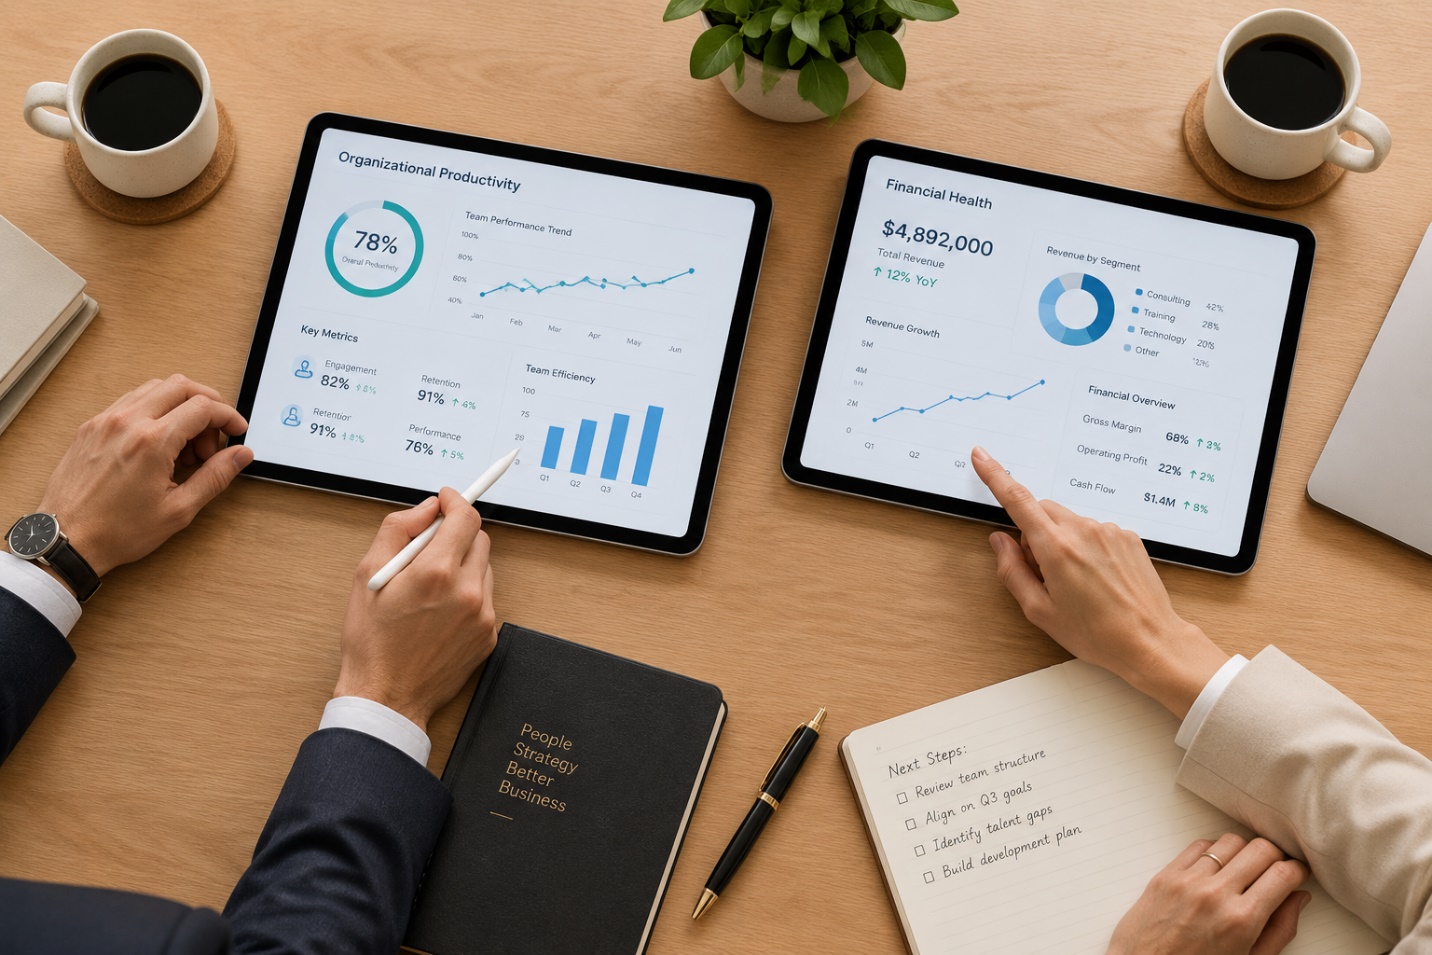
مدل «هسته و شبکه»: چگونه بدون نابودی سرمایه فکری، هزینهها را منعطف کنیم
بزرگترین خطای استراتژیک در مدیریت بحران، رویکرد «تعدیل نیروی مساوی» است؛ یعنی همان جمله آشنایی که در شرایط سخت میشنوید: «همه بخشها باید بیست درصد هزینهشان را کم کنند.» این رویکرد، برخورد با هزینههای انسانی به عنوان یک سطر ثابت در ترازنامه است و نتیجهاش تقریباً همیشه یکسان است: نابودی «سرمایه فکری» و «توان رقابتی» بلندمدت. در این مدل، متخصص خوب و بد با هم میروند؛ دانش نهادی که در سالها ساخته شده، با یک نامه اخراج بیرون میرود و وقتی بازار دوباره رونق میگیرد، سازمان با یک هسته خالی و تازهواردان بیحافظه شروع میکند.
مدیر ارشد باید نگاه خود را از «کاهش هزینه» به «بهینهسازی ساختار هزینه» تغییر دهد. راهکار این است که سازمان را از یک بلوک صلب، به یک ساختار منعطف و دو لایهای تبدیل کنید؛ مدلی که به آن «هسته و شبکه» میگوییم.
لایه هسته راهبردی (The Strategic Core): این لایه شامل «داراییهای نامشهود» سازمان است؛ یعنی متخصصانی که دانش فنی، فرهنگ سازمانی و حافظه استراتژیک را در اختیار دارند. این افراد نباید با نوسانات کوتاهمدت بازار یا چرخههای مالی گذرا، دچار ناامنی شغلی شوند. هزینه این لایه، «سرمایهگذاری» است، نه «مصرف». حفظ این هسته، تضمین میکند که سازمان پس از هر دوره رکود، با همان ظرفیت و دانش قبلی (یا بیشتر) قادر به بازگشت به بازار خواهد بود.
لایه شبکه متغیر (The Variable Network): این لایه شامل نیروهای اجرایی، پروژهای و تخصصی است که برای انجام وظایف مشخص و در بازههای زمانی معین به سازمان اضافه میشوند. در این مدل، شما به جای استخدام دائمی برای ظرفیتهای پیک (Peak Capacity)، از مشاوران، پیمانکاران و متخصصان مستقل استفاده میکنید؛ کسانی که وقتی پروژه تمام میشود، همکاریشان هم بیدردسر پایان مییابد.
منطق اقتصادی این مدل: با این ساختار، هزینههای شما از حالت «هزینه ثابت سنگین» به «هزینه متغیر چابک» تغییر مییابد. در زمان رونق، شبکه شما منبسط میشود و در زمان رکود، هزینهها به صورت خودکار و بدون آسیب به هسته اصلی، منقبض میگردد. این یعنی همگامی (Alignment) کامل میان جریان نقدینگی و بار هزینههای انسانی؛ همان چیزی که سازمانهای صلب در بحرانها فاقد آن هستند.
در عمل، پیادهسازی این مدل سه گام ساده دارد. اول، فهرست کامل نیروهای سازمان را بنویسید و کنار هر نام، بگذارید ببینید اگر فردا ناپدید شود، چند ماه طول میکشد تا دانشاش بازسازی شود؛ هر چه این مدت طولانیتر است، فرد در «هسته» است. دوم، کارهای پروژهای و دورهای را شناسایی کنید؛ اینها کاندیداهای لایه شبکهاند. سوم، در چرخه بودجهریزی بعدی، بودجه استخدام را به دو سبد تفکیکشده تقسیم کنید: سبد «حفظ هسته» که حتی در بدترین سناریو هم قطع نمیشود، و سبد «فعالسازی شبکه» که بسته به وضعیت نقدینگی باز و بسته میشود.
وقتی آب دریاچه پایین میرود: پروتکلهای بحران و فرمولهای داشبورد
در زمان شوکهای تورمی یا کمبود نقدینگی، مدیر ارشد باید از «تصمیمگیری در هیاهو» دوری کرده و به یک جدول تصمیمگیری از پیش آماده تکیه کند؛ چون در بحران، دقت تصمیم مهمتر از سرعت آن است و تصمیمی که در آرامش از قبل طراحی شده، همیشه از تصمیمی که در اضطراب گرفته میشود بهتر است.
بحران نقدینگی شدید: اولویت با پرداخت بدهیهای مستقیم (تأمینکنندگان استراتژیک) برای حفظ زنجیره تأمین است. ممکن است وسوسه شوید که همه چکها را یکسان ببینید و دنبال «خرید زمان» از همه بگردید؛ اما این اشتباه مهلک است. اگر تأمینکننده استراتژیک خود را از دست بدهید، خط تولیدتان متوقف میشود و از آن نقطه به بعد، نه فقط بدهی، بلکه خود درآمد هم از دست میرود. ترتیب پرداخت در بحران، ترتیب «بقا» است: اول کسانی که زنجیره تأمین و درآمد شما را میسازند.
شوک تورمی: در محیط تورمی، اولویت با تغییر قیمتها به صورت دینامیک (منظم و دورهای، نه سالانه) و تمرکز بر موجودیهای کالا به جای داراییهای نقدی بیارزش است. اگر قیمتگذاری شما ششماهه است و تورم ماهانه است، عملاً هر ماه بخشی از حاشیه سود خود را به مشتریهایی میبخشید که هنوز به روش قدیمی از شما خرید میکنند.
از رانندگی در مه تا رادار: مدیر پیشدستانه چه کسی است؟
مدیریت مالی در سطح ارشد، فراتر از نظارت بر ترازنامهها، هنر «پیشبینی و هدایت» است. اگر مدیریت مالی را تنها به عنوان ابزاری برای ثبت وقایع گذشته بدانید، در واقع در حال رانندگی در مه غلیظ با نگاه کردن به آینه عقب هستید؛ تصویری واضح و دقیق از گذشته میبینید، اما هیچ اطلاعی از منحنی جاده جلو ندارید. بحرانها همیشه در آینه عقب پدیدار نمیشوند؛ اغلب ناگهان از جلوی ماشین ظاهر میشوند.
برای رسیدن به یک سازمان تابآور (Resilient)، مدیر ارشد باید سه پارادایم جدید را در بدنه مدیریتی خود نهادینه کند.
اول: گذار از گزارشدهی به پایش (From Reporting to Monitoring). گزارشهای مالی نباید «تاریخچه» باشند؛ بلکه باید «رادار» باشند. سیستم مدیریتی شما باید قبل از وقوع بحران، با شناسایی تغییرات در «باند پرواز» یا «کیفیت سود»، هشدارهای زرد صادر کند تا زمان کافی برای اصلاح مسیر وجود داشته باشد. عملاً این یعنی گزارش مالی نباید سند قابل تحویل به حسابرس باشد، بلکه باید ابزار پایش هفتگی باشد که به تصمیمهای عملیاتی منجر میشود.
دوم: شفافیت رادیکال و مسئولیتپذیری (Radical Transparency). سلامت مالی یک موضوع حصری برای اتاق مدیریت نیست. وقتی مدیران بخشها بدانند که رفتار عملیاتی آنها — مانند طولانی کردن دوره وصول مطالبات یا انبارش بیش از حد کالا — مستقیماً بر «اکسیژن سازمان» اثر میگذارد، مدیریت نقدینگی به یک فرهنگ سازمانی تبدیل میشود. تجربه نشان داده که وقتی شاخصهای پنل فرماندهی در جلسات بخشها منتشر میشوند، رفتارهای عملیاتی بهطور طبیعی اصلاح میشوند؛ چون کسی دوست ندارد اسمش کنار «زرد» یا «قرمز» شدن یک شاخص بیاید.
سوم: تابآوری ساختاری (Structural Resilience). سازمانهای برنده، سازمانهایی نیستند که هرگز با بحران روبرو نمیشوند، بلکه سازمانهایی هستند که ساختاری منعطف (مانند مدل هسته و شبکه) دارند که اجازه نمیدهد بحرانهای گذرا، هسته استراتژیک آنها را از بین ببرد.
سخن آخر: در بازارهای پرنوسان و غیرقابل پیشبینی امروز، قدرت واقعی سازمان نه در میزان فروش یا حجم داراییها، بلکه در «کنترل سرعت گردش نقدینگی» و «انعطافپذیریِ ساختار هزینه» نهفته است. استفاده از این پروتکلها، تفاوت میان مدیریت «واکنشی» (که همیشه در تعقیب مشکلات است) و مدیریت «پیشدستانه» (که مسیر آینده را رقم میزند) را تعیین میکند. اگر این پنج شاخص را از ماه آینده در دستور کار هفتگی خود قرار دهید، همین تصمیم ساده، اولین گام واقعی شما از مدیریت واکنشگر به مدیریت پیشدستانه خواهد بود.
سوالات متداول درباره مدیریت مالی سازمان
مدیریت مالی سازمان چیست؟
مدیریت مالی در سطح استراتژیک فراتر از ثبت تراکنشهاست؛ وظیفه اصلی آن کنترل جریان نقدینگی، پیشبینی بحرانها و هدایت تصمیمها بر اساس شاخصهای سلامت مالی است.
چرا شرکتی با سود بالا ممکن است ورشکسته شود؟
چون سود بر مبنای تعهدی شناسایی میشود، نه بر اساس پول نقدی که واقعاً وارد حساب شده. اگر مطالبات وصول نشود و سرمایه در انبار بماند، شرکت سودده هم ممکن است پول پرداخت حقوق و بدهیهایش را نداشته باشد.
تله رشد چیست؟
در رشد سریع، نیاز به سرمایه در گردش برای خرید مواد، موجودی و هزینههای عملیاتی زودتر از ورود پول فروش بالا میرود؛ در نتیجه شرکت در حال رشد ممکن است دچار کمبود نقدینگی شود.
مهمترین شاخصهای سلامت مالی شرکت کداماند؟
پنج شاخص: باند پرواز نقدینگی، کیفیت سود، چرخه تبدیل پول، نسبت آنی و ارزش افزوده انسانی. هر کدام آستانه سبز، زرد و قرمز و اقدام مشخص خود را دارد.
باند پرواز نقدینگی (Cash Runway) چیست؟
مدت زمانی که شرکت بدون هیچ درآمد تازهای میتواند هزینههایش را بپردازد. بیش از شش ماه وضعیت سبز، سه تا شش ماه زرد و کمتر از سه ماه وضعیت اضطرار است.
مدل «هسته و شبکه» چیست؟
ساختاری دولایه که در آن متخصصان کلیدی و دارنده دانش سازمان (هسته) حفظ میشوند و نیروهای اجرایی و پروژهای (شبکه) متغیر و منعطفاند؛ تا هزینههای ثابت سنگین به هزینه متغیر چابک تبدیل شود.
سلامت مالی سازمان شما واقعی است یا فقط روی کاغذ؟
با چکاپ سازمانی همراه شو، شاخصهای نقدینگی و ساختار هزینه کسبوکارتان را بسنجید و ببینید پیش از بحران، کجا باید اقدام کنید.
شروع چکاپ سازمانی