مدیریت جریان نقدینگی در پنج نکته
سود، نقد نیست: سود حسابداری یک وعده روی کاغذ است؛ قبض، حقوق و قسط را باید با پول نقد و همین امروز پرداخت.
رشد بدون پشتوانه: قرارداد بزرگ بدون سرمایه در گردش، بهجای نجات، شرکت را زودتر خفه میکند.
ریشه انسانی بحران: پاداش فروش بر اساس فاکتور، توهم صندوق بیپایان و فرهنگ ترس، نقدینگی را از درون میبلعند.
هزینه روانی بیپولی: تأخیر در حقوق، اعتماد را میشکند و اول از همه نخبهها را از سازمان بیرون میبرد.
چهار گام نجات: پورسانت گرهخورده به وصول، پیشبینی ۱۲ هفتهای نقدینگی، سواد مالی همگانی و قدرت «نه» گفتن.
تناقض مرگبار شرکتهای سودده
اگر روزی پزشکی در برگه گواهی فوت بنویسد: «بیمار در سلامت کامل، با بهترین ضربان قلب و ایدهآلترین آزمایش خون جان باخت»، احتمالاً به عقل او شک خواهید کرد. اما در کالبدشکافی کسبوکارها، این مضحکترین و در عین حال رایجترین تراژدی ممکن است: شرکتی با ترازنامه درخشان، رکوردهای فروش دستنیافتنی و سودهای قطارشده روی کاغذ، که ناگهان درست وسط صحنه نمایش سکته میکند و با سر به زمین میخورد!
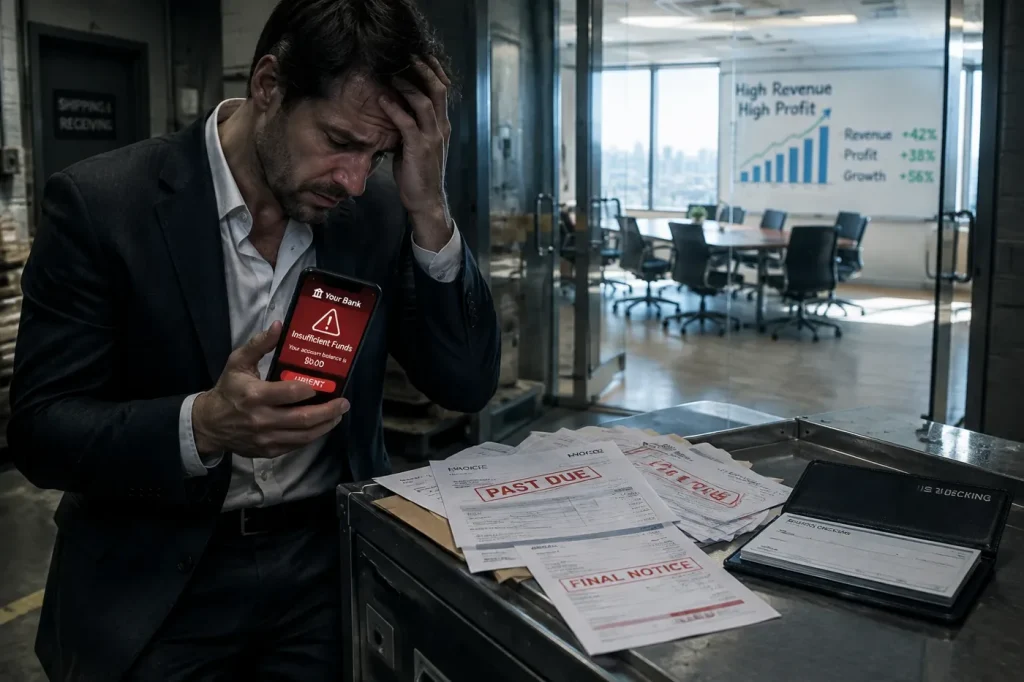
تصور کنید کارخانهای صنعتی دارید یا صاحب یک شرکت مهندسی پرآوازهاید. تلفنها یکبند زنگ میخورند، مشتریان برای عقد قرارداد جدید صف کشیدهاند و در نرمافزار مالی شرکت، سودی معادل چند میلیارد تومان با فونت درشت و رنگ سبز خودنمایی میکند. همه چیز شبیه عکسهای روی جلد مجلات موفقیت است؛ اما کافی است چند قدم از اتاق مدیریت فاصله بگیرید و وارد راهروی خلوت پشت انبار شوید تا واقعیت بیرحم کسبوکار سیلی محکمی به صورتتان بزند: راننده تریلی حامل مواد اولیه حاضر نیست تا دریافت کرایه نقدی بارش را خالی کند، آبدارچی شرکت با شرمندگی میگوید چای و قند دفتر تمام شده و مغازهدار سر کوچه دیگر نسیه نمیدهد، و وحشتناکتر از همه، پیامکی است که مدیر بانک ارسال کرده: «موجودی حساب جاری شما برای پاس کردن چک سیصد میلیون تومانی امروز کافی نیست؛ فقط دو ساعت فرصت دارید.»
اینجا همان نقطه برزخی تجارت است؛ جایی که متوجه میشوید سود حسابداری چیزی جز یک وعده شیک و خوشخطوخال برای آینده نیست، در حالی که قبضها، دستمزد کارگران و قسطهای بانکی، گلوی شما را «همین امروز عصر» میفشارند. شما روی کاغذ یک میلیونر موفق هستید، اما در دنیای واقعی حتی پول نقد کافی برای پرداخت اسنپ مدیرعامل را هم در جیب ندارید!
شرکتها به ندرت به خاطر نداشتن مشتری یا غیبت سود تعطیل میشوند؛ آنها خفه میشوند، چون «پول نقد» در رگهایشان جریان ندارد.
این تناقض عجیب مرگبار یک استثنای نادر نیست. شرکتها به ندرت به خاطر نداشتن مشتری یا غیبت سود تعطیل میشوند؛ آنها مثل غواصی که مخزن هوایش ناگهان مسدود شده، در کسری از ثانیه خفه میشوند، فقط به این دلیل ساده که خون تازه، بیواسطه و ملموسی به نام «پول نقد» در رگهایشان جریان ندارد.
سراب سود دفتری در برابر اکسیژن زنده نقدینگی
برای درک این تناقض دردناک، نیازی به ورق زدن کتابهای حجیم حسابداری یا غرق شدن در واژگان پیچیده اقتصادی نیست. ماجرا را میتوان در تفاوت نگاه یک مغازهدار قدیمی و یک مدیر شرکتی خلاصه کرد.
یک کاسب باسابقه بازار شاید هرگز چیزی درباره استانداردها یا تعاریف مدرن دارایی نشنیده باشد، اما قاعدهای نانوشته را خوب میداند: اگر صبح برای تسویه محموله جدید به راننده وانت پول نقد ندهد، شب قفسههایش خالی خواهد ماند و فردا دکانی وجود ندارد. او درآمد را همان چیزی میداند که تا غروب آفتاب داخل دخلش نشسته است.
در شرکتهای مدرن اما سازوکار دیگری به نام سیستم تعهدی حکمفرماست. در این منطق، لحظهای که کالا یا خدمتی به ارزش پنج میلیارد تومان به مشتری تحویل داده شده و فاکتور آن صادر میگردد، سیستم حسابداری بیدرنگ پنج میلیارد تومان «درآمد محققشده» ثبت میکند. اگر کل هزینه اجرای آن سه میلیارد تومان برآورد شده باشد، روی صفحه مانیتور عدد دو میلیارد تومان سود خالص نقش میبندد. هیئتمدیره برای این دو میلیارد هورا میکشد، غافل از اینکه خریدار در قبال فاکتور، چکی برای نه ماه بعد تحویل داده است.
مدیرانی که بدون پایش مداوم و دریافت خدمات تخصصی مشاوره مالی به این ارقام دلخوش میکنند، در واقع روی لبهی تیغ راه میروند.
فاجعه از همین شکاف زمانی متولد میشود. اداره مالیات برای دریافت مالیات بر ارزش افزوده و مالیات عملکرد آن دو میلیارد تومان سود فرضی، کوچکترین توجهی به تاریخ چک مشتری ندارد؛ آنها پول را نقد و سر موعد مطالبه میکنند. شرکت برق، شرکت گاز و سازمان بیمه، هرگز با نشان دادن فاکتور پرسود کارفرمای بزرگ آرام نمیگیرند. مهمتر از همه، کارمندی که اجارهخانه و اقساط زندگی بر دوش او سنگینی میکند، نمیتواند نه ماه چشم به راه بماند تا چک مشتری وصول شود؛ او دستمزدش را همین امروز و به شکل واریز شتابی میخواهد.
سود، غذای توسعه سازمان برای سالهای آینده است؛ اما جریان نقد، همان تنفس بیوقفهای است که بقای شرکت در ثانیه جاری را تضمین میکند.
سودآوری صرفاً یک فرضیه و نظر کارشناسی در دفاتر مالی است، اما نقدینگی، اکسیژن واقعی است که ریههای سازمان برای زنده ماندن تا پایان امروز به آن نیاز دارند. یک انسان میتواند چندین هفته بی غذا زندگی کند و آرامآرام وزن کم کند، اما بدون اکسیژن حتی ده دقیقه هم تاب نمیآورد. سود، غذای توسعه سازمان برای سالهای آینده است؛ اما جریان نقد، همان تنفس بیوقفهای است که بقای شرکت در ثانیه جاری را تضمین میکند.
تصویر ۱: سود دفتری در برابر نقدینگی واقعی
تله رشد سرطانی و اشتهای مسموم برای توسعه
شاید غیرمنتظرهترین لحظه برای هر صاحب کسبوکاری این حقیقت باشد که اوج آسیبپذیری و خطر مرگ یک شرکت، دقیقاً در زمان جهش ناگهانی فروش رقم میخورد. کارشناسان به این دام مهلک، تله گسترش کورکورانه یا رشد سریع بدون پشتوانه نقدینگی میگویند.
تصور کنید کارگاهی کوچک دارید که ماهانه دویست جعبه محصول تولید میکند، آنها را به مشتریان نقد میفروشد و هزینههای جاری را بیدغدغه پوشش میدهد. ناگهان یک سازمان دولتی یا خریدار بینالمللی بزرگ به دفتر شما میآید و قراردادی وسوسهانگیز پیش رویتان میگذارد: تولید دو هزار جعبه در ماه، با سودی باورنکردنی.
مدیران بدون تعلل قرارداد را امضا میکنند و برای تصاحب بازار به جشن و پایکوبی میپردازند. اما در صحنه واقعیت چه میگذرد؟ برای تولید ده برابری، باید ده برابر مواد اولیه خریداری شود و فروشندگان مواد اولیه این حجم را نسیه نمیدهند. باید ده کارگر متخصص تازه به خط تولید اضافه شوند که دستمزد هفتگی میخواهند. شیفتهای اضافه، استهلاک ماشینآلات، بستهبندیهای نو و هزینههای حملونقل سرسامآور پیش میآید.
سازمان تمام پسانداز نقدی اندوختهشده در سالهای گذشته را به پای این سفارش میریزد، خطوط اعتباری را مصرف میکند و تعهدات سنگینی به بار میآورد. سفارش سر موقع و با بالاترین کیفیت تحویل داده میشود. روی کاغذ، شرکت اکنون ثروتمندتر از هر زمان دیگری در طول حیات خود است. اما نماینده کارفرمای بزرگ نامهای رسمی ارسال میکند: «طبق رویههای اداری و ممیزیهای سازمانی، تسویه نهایی حساب ظرف صد و هشتاد روز کاری آینده در نوبت واریز قرار خواهد گرفت.»
دقیقاً در همین روزهای سخت، قلب تپنده سازمان از کار میایستد. حسابها ته کشیده، پولی برای خرید سفارش بعدی نمانده، کارگران به دلیل تأخیر در دریافت حقوق دست از کار کشیدهاند و چکهای مواد اولیه یکی پس از دیگری برگشت میخورند. اعتبار بانکی شرکت دود میشود و طلبکاران با احکام قضایی قفلهای کارگاه را پلمب میکنند. شرکتی که میتوانست تا دههها سودآوری منطقی و پایدار داشته باشد، به دست اشتهای سیریناپذیر خود برای توسعه سریع خفه شد. بزرگ شدن، خون تازه و سرمایه در گردش نقد میخواهد؛ رشد بدون نقدینگی، شبیه تختهگاز رفتن با اتومبیلی است که باک سوخت آن سوراخ شده باشد.
هر قرارداد جدید بدون نقدینگی، مثل بنزین روی آتش عمل میکند.
خیلی از کارآفرینان تصور میکنند راه نجات از بیپولی، دویدن سریعتر و بستن قراردادهای غولپیکر است؛ غافل از اینکه هر قرارداد جدید بدون نقدینگی، مثل بنزین روی آتش عمل میکند. رهبرانی که بدون بهرهگیری از مشاوره استراتژی وارد این بازی خطرناک میشوند، فرق بین چاقی مفرط و رشد عضلانی را گم میکنند. آنها بدون اینکه همگام با مشاوره مالی و هدایتهای مشاوره مدیریت استراتژیک پیش بروند، بهای سنگین توهمِ مقیاس را با خالی شدن گاوصندوق شرکت میپردازند.
خطاهای انسانی و فرهنگهای سازمانی مسموم
وقتی شرکتی به بنبست مالی میرسد، نگاه نخست مدیران همیشه به عوامل بیرونی دوخته میشود: نوسان نرخ ارز، سیاستهای سختگیرانه بانکها، شرایط سیاسی یا خلف وعده کارفرمایان. با این حال، اگر پوستههای ظاهری را کنار بزنیم و وارد راهروها، اتاقهای فکر و سیستمهای انگیزشی شویم، روشن میشود که ریشه سقوط مالی در خطاهای فاحش منابع انسانی و فرهنگ حاکم بر شرکت نهفته است. جایی که حضور یک تیم حرفهای مشاوره منابع انسانی میتواند ساختارهای تشویقی مخرب را اصلاح کند.
سامانههای معیوب پاداش
اولین نشانه این اختلال، در سامانههای معیوب پاداش و تشویق کارکنان دیده میشود. در بیشتر شرکتها، معیار کامیابی تیم فروش صرفاً جمع مبالغ فاکتورهای امضاشده است. به کارشناس فروش تفهیم میشود که هر چه رقم قرارداد بیشتر باشد، کمیسیون آخر ماه او درشتتر خواهد بود. در چنین ساختاری، انگیزه کارشناس فروش همراستا با بقای شرکت نیست. او برای دستیابی به هدفگذاریهای خود، حاضر است قرارداد را با هر مشتری بدحساب یا ورشکستهای به امضا برساند، چکهای بیاعتبار و طولانیمدت را قبول کند و در آخرین روز ماه، پاداش نقدیاش را نقد دریافت کرده و به خانه برود. پس از آن، این واحد مالی و وصول مطالبات است که باید ماهها در محاکم قضایی و راهروهای بانکها به دنبال وصول طلب بدود. چنین سازمانی عملاً به کارمندان خود برای به خطر انداختن جان شرکت جایزه میدهد.
توهم صندوق بیپایان
خطای دوم، توهم مخربی به نام صندوق بیپایان در اذهان لایههای مختلف کارکنان است. وقتی آموزشهای پایهای در ساختار منابع انسانی وجود نداشته باشد، پرسنل شرکت را اقیانوس تمامنشدنی ثروت میپندارند. کارشناس تدارکات رغبتی برای مذاکره بر سر تخفیف خرید نقدی نشان نمیدهد؛ مسئول نگهداری قطعات یدکی را ماهها زودتر از نیاز واقعی میخرد و انبار را پر میکند؛ و مدیر عملیات پروژهها را بدون برنامه اولویتبندی پیش میبرد. هیچکس حس نمیکند که بیتفاوتی به هدررفت منابع، اسراف در مصارف روزمره و انجماد دارایی در انبار، مستقیم روی سلامت حسابی اثر میگذارد که قرار است حقوق خود او را واریز کند.
فرهنگ ترس و پنهانکاری
از اینها ویرانکنندهتر، فرهنگ ترس، خودسانسوری و پنهانکاری در برابر رهبران مستبد است. در سازمانهایی که مدیران ارشد گوش شنوایی برای هشدارهای تلخ ندارند و حاملان خبر ناخوشایند را توبیخ میکنند، کارشناسان مالی زودتر از همه صدای شکستن استخوانهای مالی شرکت را میشنوند اما سکوت اختیار میکنند. مدیر مالی میبیند که خط ورود پول برای دو ماه آینده کفاف بدهیها را نمیدهد، اما برای حفظ جایگاه خود، با صدور چکهای مکرر، قرض گرفتنهای پرهزینه از بازار غیررسمی و جابهجایی اعتبارها، زخم را زیر لایهای از ترازهای صوری پنهان میکند. این لاپوشانی تا روزی ادامه مییابد که دیگ بحران منفجر شده و دیگر هیچ گزینهای برای نجات باقی نمانده است.
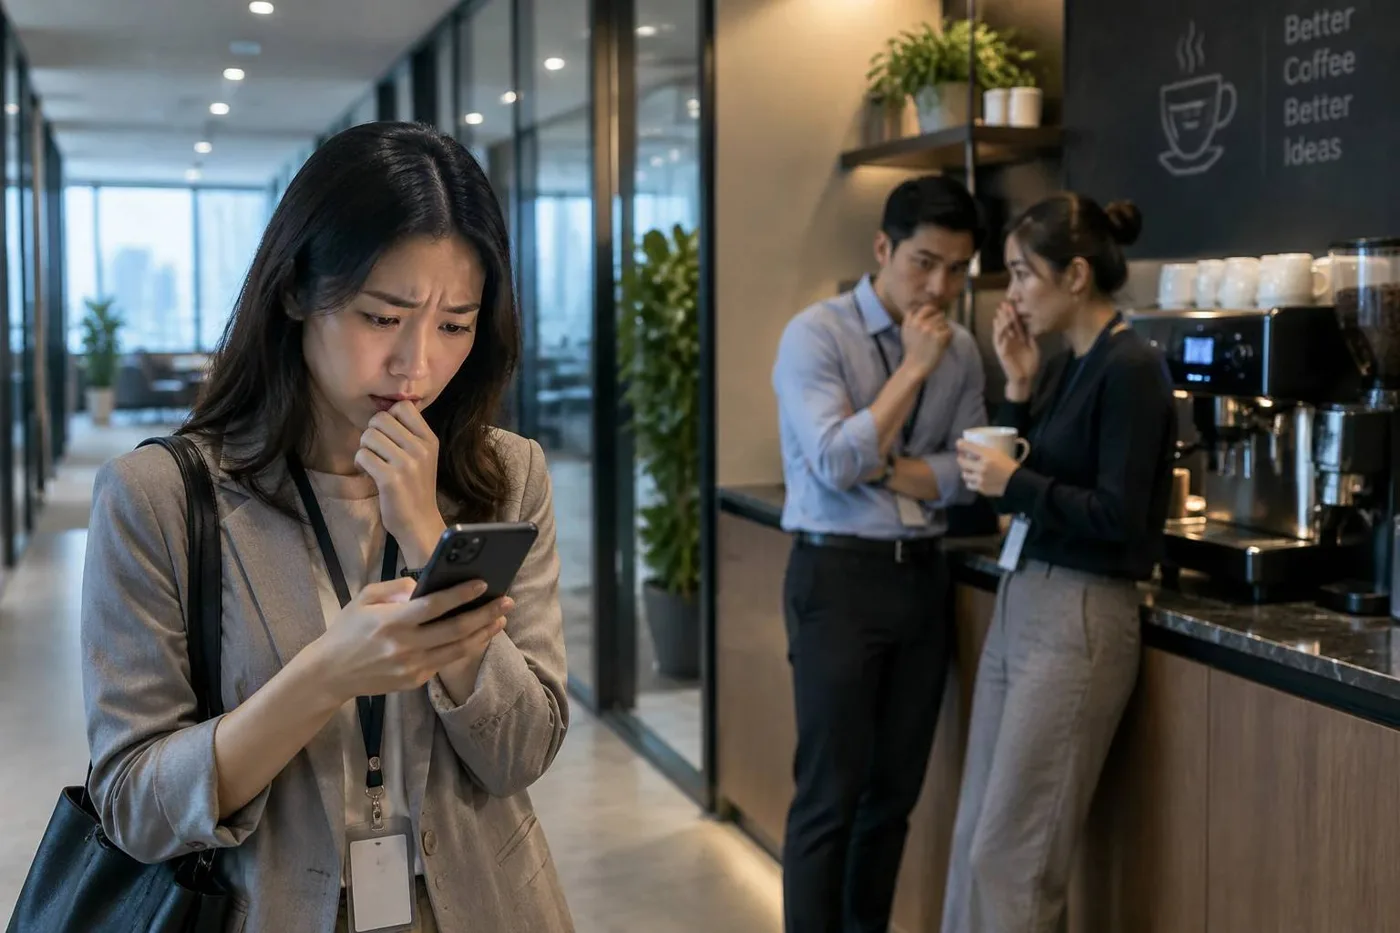
تصویر ۲: خطاهای انسانی و فرهنگ سازمانی در بحران نقدینگی
ترور روانی سازمان در روزهای بیپولی
پول در روابط کاری، ابزاری فراتر از خرید خدمات است. پول نقد، ستون نامرئی اعتماد و پیمان وفاداری میان پرسنل و رهبران سازمان به حساب میآید. روزی که واریز دستمزدها حتی پنج روز از زمان موعود عقب میافتد، تغییر لحن و روان نیروها کاملاً ملموس میشود.
در همان ساعات نخست تأخیر، نجواها در کنار دستگاه قهوهساز و راهروهای فرعی بالا میگیرد. کارمندی که قسط وام مسکن دارد یا باید شهریه دانشگاه فرزندش را بپردازد، احساس بیاحترامی و خطر میکند. پیام ناگفتهای که به ذهن ناخودآگاه تیم مخابره میشود این است: کشتی در گل نشسته و فرماندهان کنترل را از دست دادهاند. کارمندان به جای حل مسائل کاری و پاسخگویی به مشتریان، ساعات زیادی از روز را صرف تماس با اعضای خانواده، رایزنی درباره ماندن یا رفتن و فرستادن رزومه برای شرکتهای رقیب میکنند.
در ادامه این وضعیت، روحیه مسئولیتپذیری جای خود را به کمکاری خاموش میدهد. دلسوزی در ارائه خدمات رنگ میبازد و کیفیت محصولات به طور ناگهانی سقوط میکند. مشتریان ناراضی میشوند و ورود پول نقد از همان کانالهای نیمهفعال نیز کندتر میشود.
پول نقد، ستون نامرئی اعتماد و پیمان وفاداری میان پرسنل و رهبران سازمان است.
بدترین ضربه اما خروج سرمایههای انسانی نخبه است. نخستین کسانی که با حس کردن بوی بحران دست به مهاجرت شغلی میزنند، توانمندترین و خلاقترین کارشناسان هستند؛ چرا که بازار کار همواره پذیرای آنهاست. در مقابل، نیروهایی که چارهای ندارند و در بازار پیشنهادی دریافت نمیکنند، در سازمان رسوب میکنند. بدین ترتیب شرکت در آستانه بحران، همزمان هم از سرمایه نقدینگی و هم از هوش و استعداد محروم میشود؛ چرخه معیوبی که اگر به سرعت شکسته نشود، نقطه پایانی بر حیات سازمان خواهد گذاشت. در چنین شرایط بحرانی، حتی بازگشت نقدینگی نیز بدون بهرهگیری از اصول علمی «مشاوره منابع انسانی» برای بازسازی اعتماد ازدسترفته و ترمیم فرهنگ آسیبدیده، نمیتواند شریانهای حیاتی سازمان را احیا کند.
چهار گام بیتعارف برای نجات از مرگ نقدینگی
بیرون رفتن از این سیاهچاله نیاز به بازنگری اساسی در نگرش رهبران، انضباط مالی سختگیرانه و تغییر پایهای سیستمهای مدیریت انسانی دارد؛ تحولی ساختاری که اغلب نیازمند همراهی و نظارت بیطرفانه یک شرکت مشاور مدیریت باتجربه است. برای تبدیل کردن یک شرکت شکننده به ساختاری تابآور و پایدار، چهار اصل بنیادی وجود دارد که باید در خون سازمان تزریق شود:
گام اول: بازتعریف پیروزی در واحد فروش
نخست، بازتعریف مفهوم پیروزی در واحد فروش است. قاعده بازی باید به طور کامل تغییر کند: تا زمانی که وجه قرارداد در حساب بانکی شرکت ننشسته باشد، هیچ فروشی اتفاق نیفتاده است. سیستم جبران خدمات باید به گونهای بازطراحی شود که پرداخت پورسانت کارشناسان فروش مستقیماً به زمان وصول مطالبات گره بخورد. اگر کارشناس بتواند از مشتری شرایط پرداخت نقد یا چک کوتاهمدت مطمئن دریافت کند، شایسته دریافت بیشترین درصد سود خواهد بود؛ اما اگر معاملهای با شرایط بلندمدت و نامطمئن پیشنهاد دهد، سهم پاداش او کاهش یافته و پرداخت آن منوط به وصول آخرین ریال تعهدات مشتری میشود. با این تغییر رویه، کارشناسان فروش دیگر تنها دلالان بستن قرارداد نیستند، بلکه به امینترین محافظان جریان نقدینگی شرکت بدل خواهند شد.
گام دوم: پیشبینی نقدینگی بهجای نگاه به آینه عقب
دوم، جایگزینی آینه عقب با چراغهای روشن جلوی اتومبیل است. بسیاری از مدیران با تکیه بر صورتهای مالی گذشته، شرکت را هدایت میکنند؛ این شیوه درست مانند آن است که در اتوبان با سرعت بالا به آینه وسط خیره شوید! سازمان به یک جدول پیشبینی نقدینگی دوازدههفتهای و پویا نیاز دارد. این ابزار باید شفاف سازد که در تکتک هفتههای پیش رو، چه میزان پول نقد ورودی حتمی در دسترس است و چه چکها، اقساط، حقوقها و تعهداتی سررسید میشوند. اگر کسری نقدینگی در هفته هشتم نمایان شود، مدیران از همین امروز هشت هفته فرصت دارند هزینههای مازاد را حذف کنند، پروژههای کمبازده را متوقف سازند یا تدبیری برای مذاکره با طلبکاران بیندیشند، نه اینکه صبح روز سررسید چکها غافلگیر شوند.
۱۲ هفته
افق جدول پیشبینی نقدینگی؛ کسری هفته هشتم را از همین امروز میبینید و هشت هفته برای چارهجویی فرصت دارید.
گام سوم: سواد مالی همگانی و شفافیت
سوم، پرورش سواد مالی عمومی و شفافیت انسانی در تمام بخشهاست. وظیفه منابع انسانی است که فاصله میان امور مالی و سایر لایههای سازمانی را از میان بردارد. مدیر پروژه، طراح، بازاریاب و پرسنل کارگاه باید یاد بگیرند که تصمیمهای فنی آنها چه پیامد مستقیمی بر موجودی حساب جاری شرکت دارد. وقتی اعضای تیم بدانند سفارش قطعهای بدون استفاده یا دوبارهکاری ناشی از بیکیفیتی، به معنای انجماد دارایی نقدی و به خطر افتادن پاداش انتهای سال است، خود به جدیترین ناظران کنترل هزینه تبدیل خواهند شد. در این مسیر، استقرار الگوهای استاندارد از طریق مشاوره مدیریت کیفیت و پیادهسازی الزامات عملیاتی مشاوره ISO خطاهای اتلافکننده نقدینگی را در گلوگاههای فنی به حداقل میرساند. از سوی دیگر، باید فرهنگ امنیت روانی برقرار شود تا گزارش کسریهای نقدی پنهان نماند و قبل از وخامت اوضاع به گوش تصمیمگیران برسد.
گام چهارم: قدرت «نه» گفتن به پروژههای مسموم
چهارم، تقویت قدرت نه گفتن در برابر پروژههای مسموم است. هیئتمدیره باید پیش از امضای هر قرارداد بزرگ، با تکیه بر راهنماییهای مشاوره بازاریابی و مشاوره مدیریت استراتژیک، ارزیابی کند که پروژه چه مقدار سرمایه در گردش برای ماههای اولیه نیاز دارد. اگر سازمان توان مالی برای پشتیبانی نقدی از قرارداد را تا زمان دریافت نخستین پرداختها در چنته ندارد، مصلحتآمیزترین و شرافتمندانهترین تصمیم، نپذیرفتن قرارداد است. گفتن یک «نه» منطقی در اتاق مذاکره، به مراتب والاتر از روبهرو شدن با خفت بستهشدن درهای شرکت و بیاعتباری در بازار خواهد بود.
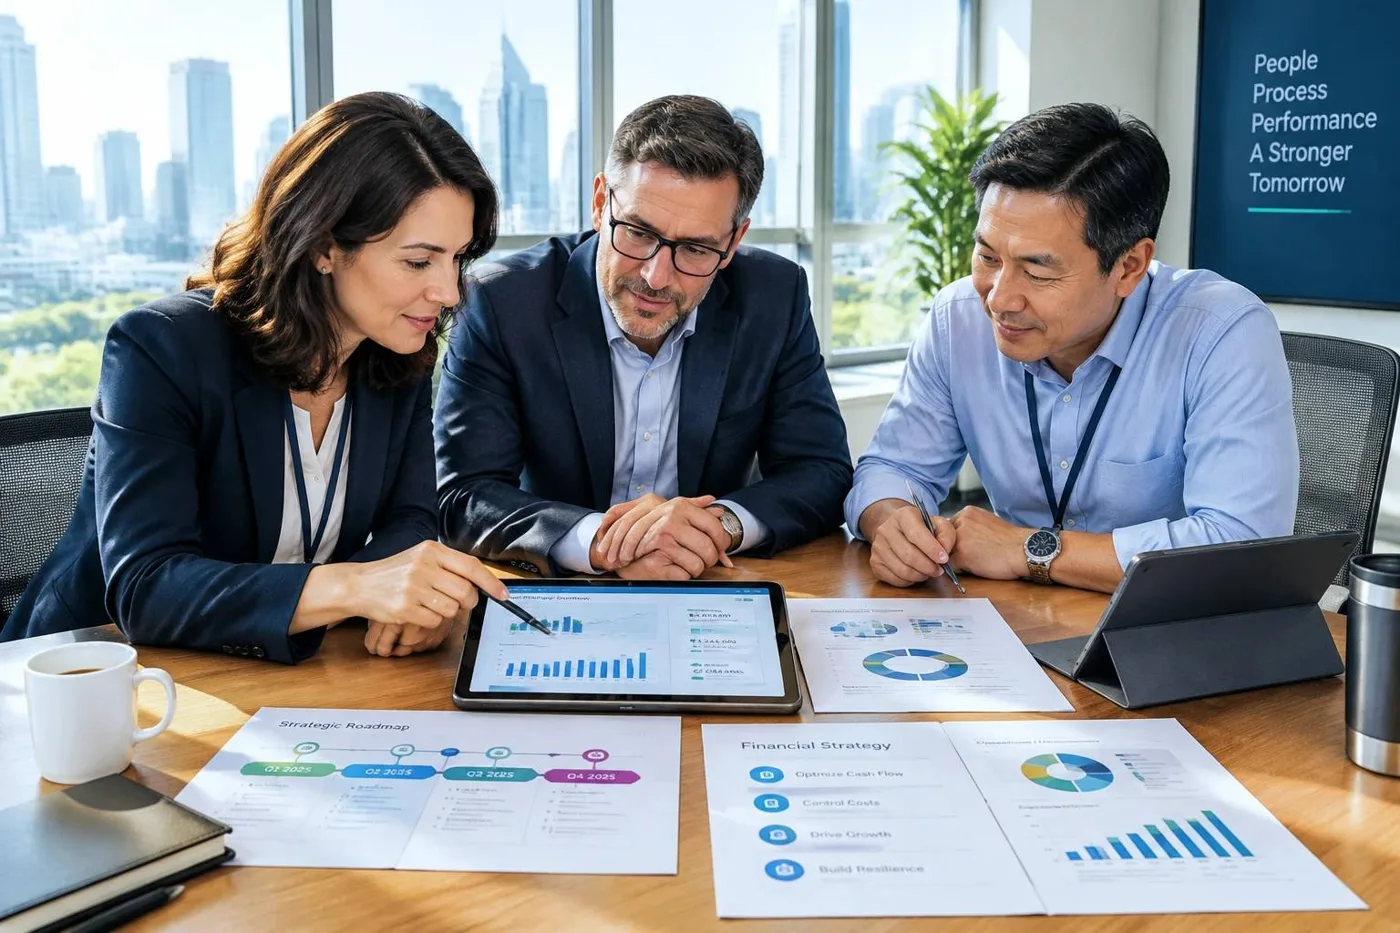
تصویر ۳: چهار گام نجات از بحران نقدینگی
پرسش نهایی برای بقا در بازی کسبوکار
روی دیوارهای دفاتر ورشکسته، اغلب تابلوهایی با شعارهای پرطمطراق سازمانی و نمودارهای رشد بالاگذر به چشم میخورد. بر روی کاغذ، اهداف آنها بیعیبونقص چیده شده بود؛ مدیران افکار درخشانی داشتند و برای توسعه بازارهای جدید طرحهای شگفتانگیز مینوشتند. اما عاملی که طومار حیات آنها را درهم پیچید، نه فقدان نبوغ و نه کمبود تقاضا در بازار بود، بلکه غفلت از حقیقت بنیادین کسبوکار بود: پول نقد در دنیای واقعی، فرمانروای مطلق است.
صاحبان کسبوکار، استراتژیستها و رهبران منابع انسانی، پیش از آنکه غرق در ارقام فروش شوند یا به سودهای کاغذی دل ببندند، باید هر روز صبح این پرسش کلیدی را روی تخته اتاق خود بنویسند:
«اگر از همین لحظه هیچ مشتری جدیدی در سازمان را نزند و هیچ فاکتور تازهای ثبت نشود، موجودی نقد واقعی در حسابهای بانکی ما تا چند روز میتواند چراغ شرکت را روشن نگه دارد، دستمزد همکارانمان را بیمنت پرداخت کند و به تعهداتمان وفادار بماند؟»
پاسخ صریح و به دور از خودفریبی به این پرسش، مرز میان یک سازمان اصیل، استوار و آماده جهش را با ساختاری توخالی و متزلزل مشخص میکند. سود دفتری، به سازمان شما جلوه و افتخار میبخشد؛ اما این جریان پیوسته و هوشمندانه نقدینگی است که امکان میدهد فردا صبح کرکره شرکت را بالا بکشید، در چشمان پرسنل خود نگاه کنید و مقتدرانه در بازی تجارت زنده بمانید.
سوالات متداول درباره مدیریت جریان نقدینگی
چرا یک شرکت سودده ممکن است ورشکست شود؟
چون سود حسابداری با پول نقد یکی نیست. در سیستم تعهدی، درآمد هنگام صدور فاکتور ثبت میشود، حتی اگر مشتری چک نه ماه بعد داده باشد؛ اما مالیات، حقوق، قبضها و قسطها باید نقد و سر موعد پرداخت شوند.
تفاوت سود دفتری و نقدینگی چیست؟
سود دفتری عددی در دفاتر مالی و وعدهای برای آینده است؛ نقدینگی پولی است که همین امروز در حساب شرکت وجود دارد. سود غذای توسعه سازمان در سالهای آینده است و نقدینگی اکسیژنی که بقای امروز را تضمین میکند.
تله رشد بدون پشتوانه نقدینگی چیست؟
وقتی شرکت قراردادی چند برابر ظرفیت مالیاش میپذیرد، باید پیشاپیش برای مواد اولیه، نیرو و حملونقل پول نقد خرج کند، در حالی که کارفرما ماهها بعد پرداخت میکند. همین فاصله میتواند شرکتی سودآور را زمین بزند.
سیستم پاداش فروش چطور به نقدینگی آسیب میزند؟
اگر پورسانت فقط بر اساس مبلغ فاکتورهای امضاشده پرداخت شود، کارشناس فروش انگیزه دارد با مشتری بدحساب و چکهای بلندمدت قرارداد ببندد. راهحل این است که پرداخت پورسانت به زمان وصول مطالبات گره بخورد.
تأخیر در پرداخت حقوق چه اثری بر سازمان دارد؟
اعتماد کارکنان را میشکند، کمکاری خاموش و افت کیفیت را به دنبال دارد و اول از همه توانمندترین کارشناسان را به ترک سازمان وامیدارد؛ یعنی شرکت همزمان نقدینگی و استعداد را از دست میدهد.
جدول پیشبینی نقدینگی ۱۲ هفتهای چه کمکی میکند؟
نشان میدهد در هر هفته چه مقدار پول نقد ورودی حتمی و چه چکها، اقساط و حقوقهایی سررسید دارید. اگر کسری در هفته هشتم دیده شود، مدیران هشت هفته فرصت دارند هزینهها را کم کنند یا با طلبکاران مذاکره کنند.
چه زمانی باید یک قرارداد بزرگ را رد کرد؟
وقتی سازمان توان مالی برای پشتیبانی نقدی از قرارداد را تا زمان دریافت نخستین پرداختها ندارد. یک «نه» منطقی در اتاق مذاکره بسیار کمهزینهتر از بسته شدن درهای شرکت است.
شرکت شما بدون هیچ فروش تازهای، چند روز دوام میآورد؟
با چکاپ سازمانی همراه شو، جریان نقدینگی، سیستم پاداش و تصمیمهای رشد سازمانتان را پیش از بحران بسنجید.
شروع چکاپ سازمانی